
티스토리 뷰
“개인투자용 국채는,
국가가 발행하고
분리과세까지 되는데,
괜찮은 상품 아닌가요?”
개인투자용 국채 상담에서 자주 받는 질문입니다.
장점은 분명합니다.
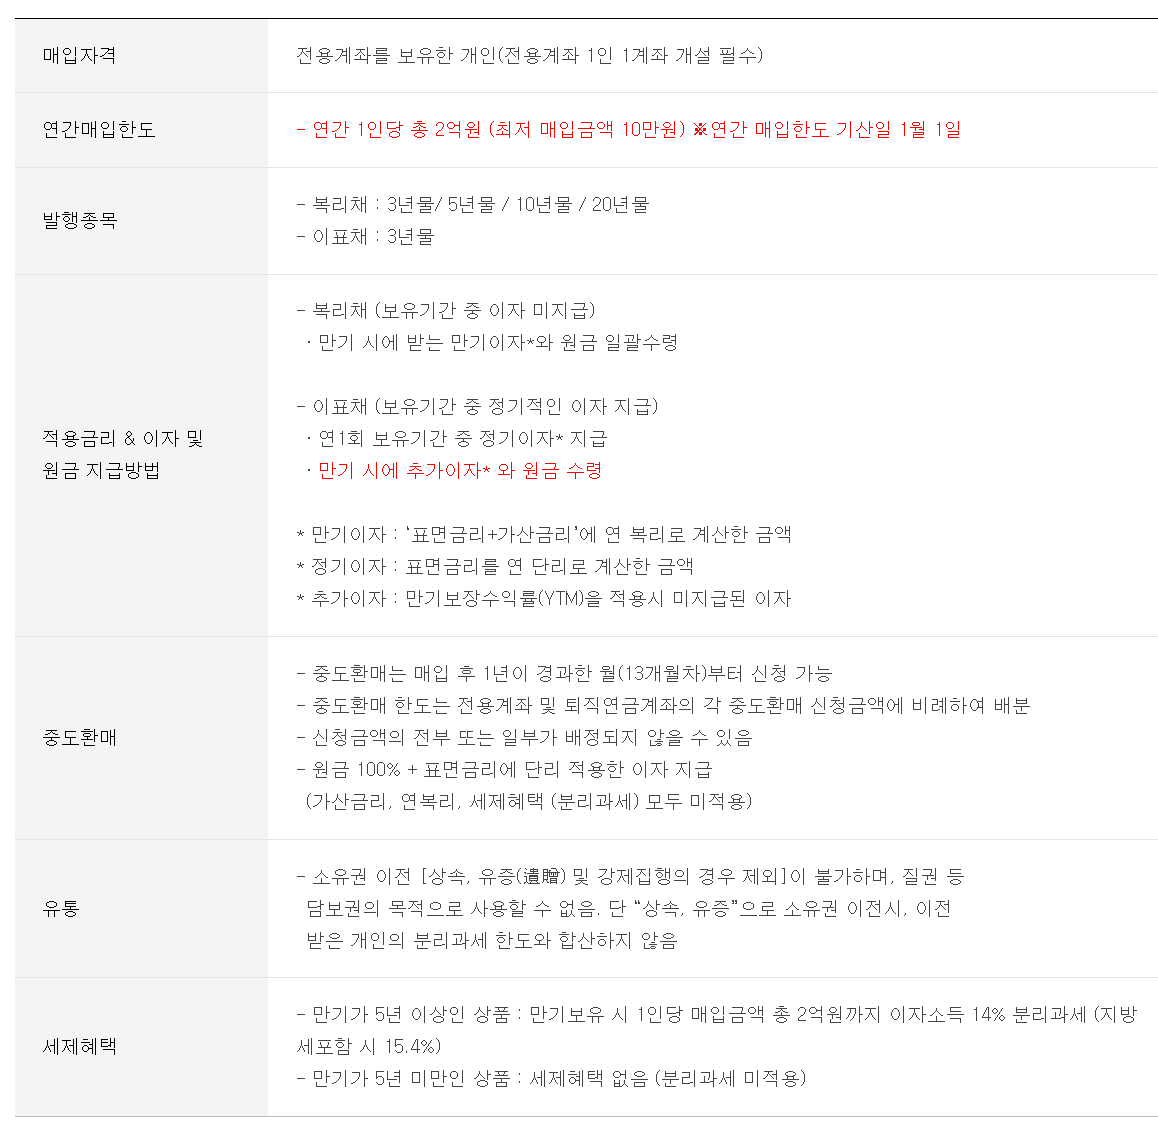
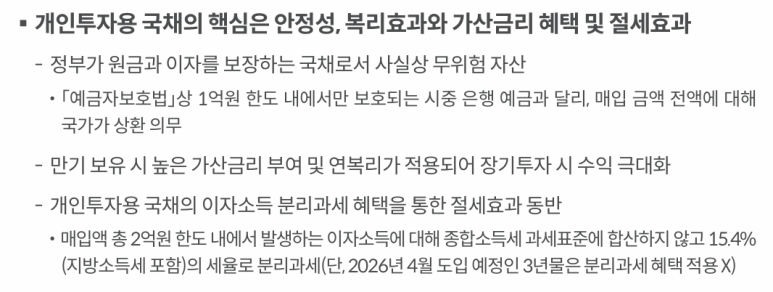
개인투자용 국채 제도 개요, 국회예산정책처 나보포커스 제134호(2026.02.02)
분리과세는 분명한 장점입니다
개인투자용 국채를 만기까지 보유하면
분리과세가 됩니다.
「조세특례제한법」 제91조의23에 따라
2027년 말까지
매입한 개인투자용 국채는
총 매입금액 2억원 한도에서
발생하는 이자소득에 15.4%의 분리과세가 적용됩니다.
금융소득종합과세를 고민하는 사람에게는 의미가 큽니다.
단, 3년물은 이 분리과세 대상이 아닙니다.
그런데 여기서 중요한 질문이 하나 생깁니다.
“분리과세면 건보료도 괜찮은 것 아닌가요?”
금융소득 1천만원과 건보료, 개인투자용 국채는 한 번 더 봐야 합니다
금융소득이
연 1천만원을 넘으면
지역가입자는
해당 금융소득이
소득월액에 반영돼 건강보험료가 올라가는 요인이 될 수 있습니다.
직장가입자는
구조가 달라
보수 외 소득이 연 2천만원을 초과하는지가
추가 보험료의 중요한 기준입니다.
분리과세는 금융소득종합과세에서 제외된다는 뜻이지, 이자소득이라는 성격까지 없어지는 것은 아닙니다.
#개인투자용국채 #개인투자용국채건보료 #분리과세 #건보료 #금융소득종합과세 #이자소득 #절세